
一周数据 | 半导体行业数据速览(260824-260831)
本周数据要点:
进出口数据进一步印证中国在全球AI硬件循环中的关键地位;
存储器仍是资本开支的最大赢家;
晶圆代工与材料端同步趋紧;
消费电子端持续呈现剧烈分化。
全球市场规模与进出口数据
国家统计局:1-7月规上工业企业利润同比+17.6%,集成电路行业利润暴增18.5倍
国家统计局8月27日发布2026年1-7月工业企业利润数据解读。在工业品价格持续上涨的背景下,全国规模以上工业企业实现营业收入80.92万亿元、同比+6.5%,实现利润总额45,820.6亿元、同比+17.6%;营业收入利润率为5.66%、同比提高0.54个百分点,达到2023年以来历史同期最高水平。三大门类中,采矿业利润同比+34.9%,制造业利润同比+18.8%,电力热力燃气及水生产和供应业利润同比-5.8%。
电子相关行业利润高速增长是本期最大亮点。1-7月电子行业利润同比增长1.1倍,拉动全部规上工业企业利润增长9.3个百分点,是利润较快增长的主要支撑。其中,以算力芯片、存储芯片为代表的集成电路行业利润同比增长18.5倍,对全部电子行业利润增长贡献率超过八成。计算机整机制造、计算机外围设备制造、工业控制计算机及系统制造利润分别增长3.3倍、2.5倍、1.6倍;电子专用材料制造、半导体分立器件制造、电子电路制造利润分别增长226.8%、45.8%、37.1%。高技术制造业利润同比+50.1%,拉动全部规上工业企业利润增长9.6个百分点;其中光纤制造、光缆制造、通信系统设备制造利润分别增长468.4%、62.6%、55.0%。
国家发改委:前7月集成电路出口1.49万亿元、同比+91.6%,晶圆代工产能利用率>90%
国家发改委8月28日新闻发布会披露:今年前7个月,我国集成电路出口达到1.49万亿元、同比+91.6%。从企业经营看,截至8月27日,已披露财报的集成电路上市公司上半年营收同比+12.8%,净利润同比+99%,研发费用同比+13.4%。全行业投资扩产同步提速,今年前7个月集成电路制造业投资同比+11.5%;上半年国内主要晶圆代工企业产能利用率均保持在90%以上,呈现产销两旺态势。李超指出,我国集成电路产业发展呈现四方面突出特点:关键核心技术不断取得突破、企业竞争力持续增强、产能利用率保持高位、产业链安全水平显著提升。
国家能源局:截至7月底全国发电装机40.8亿千瓦、同比+11%
国家能源局8月25日发布2026年1-7月份全国电力统计数据。截至7月底,全国累计发电装机容量40.8亿千瓦、同比增长11.0%。其中,太阳能发电装机容量12.9亿千瓦、同比+16.1%;风电装机容量6.9亿千瓦、同比+19.5%。1-7月份,全国发电设备累计平均利用1,671小时,比上年同期降低135小时。
用电需求方面,7月全社会用电量10,400亿千瓦时、同比+1.7%,再创月度用电量历史新高;1-7月全社会用电量累计61,399亿千瓦时、同比+4.7%。分产业看,第一产业、第二产业、第三产业和城乡居民生活用电量分别同比+3.5%、+4.7%、+7.4%和+1.3%。新动能用电保持高速增长:7月高技术及装备制造业用电量同比+8.9%,对第二产业用电增量贡献率达55.8%;互联网数据服务用电量同比+40.1%,充换电服务业用电量同比+50.3%,两者合计占第三产业用电增量比重超80%。
AI市场
TrendForce:英伟达AI机柜世代交替,预估2027年NVL72产值贡献突破7,100亿美元
TrendForce集邦咨询8月28日发布最新AI Server产业研究。GB300整柜型方案已成为2026年NVIDIA出货主力,需求预计延续至2027年上半年;随后新一代VR200机柜将接棒放量,成为2027年出货占比最高的产品;更新一代Rubin Ultra平台(VR300)因HBM与Server架构设计细节未定,出货占比仍较低。
TrendForce预估,2027年GB、VR等NVL72机柜出货量将年增50%以上;考量Vera Rubin系统的ASP较GB300翻倍,以及上游晶圆与HBM等关键零部件酝酿涨价,2027年包含GB300、VR200及VR300的NVL72机柜系统合计总产值贡献将突破7,100亿美元、年增率高达214%,将助力ODM系统厂、供电及散热等AI数据中心供应链的成长动能。此外,整柜式方案客群结构正出现转变:北美五大CSP采购比重预计从2025年约70%下降至2026年的60%,主因Tesla(含xAI与SpaceX)及CoreWeave等厂商需求持续上扬。
TrendForce同时指出,NVIDIA与Google的竞争格局已从xPU芯片层面扩大至数据中心基础设施层级。NVIDIA近期为其俄亥俄州PORTS-Pike园区提供残值担保,累计付款义务上限达1,050亿美元;Google则为Anthropic承租的数据中心租约承诺总额达440亿美元。
摩根大通:AI资本开支或达5.5万亿美元,2026年NVL72出货7-8万套
摩根大通8月28日发布亚洲硬件科技行业报告称,在云服务商持续增加资本开支、智能体AI加快落地以及AI应用由训练转向推理的推动下,AI服务器需求依然强劲,通用服务器也迎来新的增长动力。摩根大通预计,2026年至2030年,全球AI资本开支规模可能累计达到5.5万亿美元。2026年NVL72机柜出货量将达到7万至8万套,2027年进一步增至8.5万至9.5万套。全球服务器CPU出货量将由2025年的2600万颗增至2028年的6800万颗,年均复合增长率达到38%。
卫星物联网与通信
Omdia:卫星物联网连接数预计2035年将达到1.976亿,LEO连接复合年增长率达88.6%
Omdia最新研究显示,卫星物联网(Satellite IoT)正进入快速扩张阶段,连接数预计将从2023年的770万增长至2035年的1.977亿,复合年增长率(CAGR)达到31%。
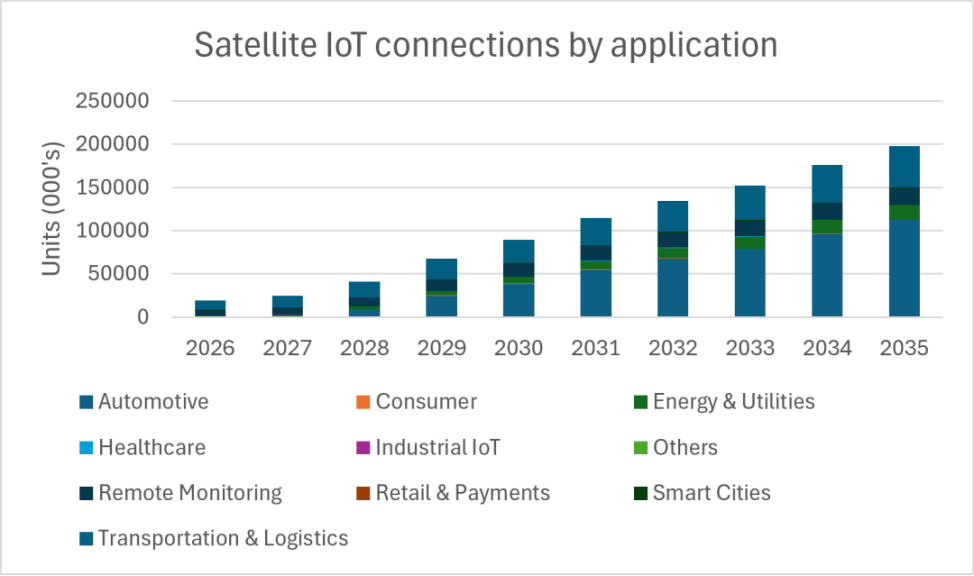
预计在预测期内,低地球轨道(LEO)卫星物联网连接数将以88.6%的复合年增长率快速增长,主要得益于卫星部署加速、带宽和服务可用性提升,以及连接成本下降。地球同步轨道(GEO)卫星市场也将推动行业增长,但预计增速相对温和,复合年增长率为7.3%。
Omdia物联网首席分析师John Canali表示:“卫星市场的技术进步意义重大,但技术发展的时机同样重要。随着物联网市场不断成熟,企业对全球范围内无连接盲区的覆盖能力以及在地面网络不可用时保持更高连接韧性的需求日益增长。”
Omdia预计,卫星连接将在多个关键物联网垂直领域得到越来越广泛的应用,包括农业与环境监测、国防与军事、能源与公用事业,以及交通与物流。
汽车行业预计将成为卫星连接的重要采用者之一,联网汽车数量预计将从2023年的仅1.1万辆大幅增长至2035年的超过1.12亿辆,复合年增长率(CAGR)达到115%。包括吉利、特斯拉、宝马和Stellantis在内的主要汽车制造商正在积极测试和部署卫星连接解决方案,以构建真正的“网络之网(network of networks)”,使车辆能够在地面网络和非地面网络之间动态切换,从而实现更加无缝的连接。
半导体市场
TrendForce:三星电机调涨4Q26 OEM报价,MLCC产业迈入上升周期
TrendForce集邦咨询8月27日发布最新MLCC产业研究。韩国大厂SEMCO(三星电机)近期率先针对OEM、ODM客户调涨2026年第四季报价,意味着MLCC产业正式迈入上升格局。TrendForce预估,SEMCO将对OEM、ODM客户平均上调消费级X5R产品价格25%-30%,借此抑制下单意愿、腾出产能以扩充高端产线;应用于AI Server的高端X6S产品则依客户议价,平均涨幅落在10%-20%不等。
日系大厂Murata(村田)、Taiyo Yuden(太阳诱电)、Kyocera(京瓷)目前持观望态度、报价持平,后续是否跟进调价将是观察涨势能否扩大的关键。受惠消费级中高容订单外溢效应,其他厂商第四季报价维持上升态势,预估平均涨幅达10%-20%,以消费级中高容产品为主要涨价标的。厂商产能稼动率同步提高,部分供应商已接近九成。AI数据中心需求持续强劲,光通信模块供货缺口扩大,连带导致MLCC需求吃紧;相对而言,传统ICT与车用市场展望保守,下半年传统市场恐呈现“旺季不旺”。
TrendForce:存储器合约价持续飙升,预估2027年占主要CSP资本支出比重将高达68%
TrendForce集邦咨询8月25日发布最新存储器产业研究。全球主要云端服务供应商(CSP)为加速建设AI基础设施,资本支出预估2026年将年增98%、2027年再成长50%;大幅成长的部分原因可归因于存储器合约价剧增、采购需求强劲。TrendForce预估,DRAM、NAND Flash合计在CSP资本支出的占比将从2026年的47%进一步扩张至2027年的68%。
价格走势方面,以CSP重点采购的Server DRAM为例,2025年下半年合约价累计上涨约64%,预计2026年累计上涨约270%。NAND Flash合约价亦有相似走势,Enterprise SSD价格2025年下半年累计涨幅约35%,预估2026年累计涨幅将达235%。2027年HBM合约价仍可能上涨70%-140%,带动存储器合约价格大致维持在高位。位元需求方面,TrendForce预估2026年HBM、RDIMM合计将占据51%的DRAM供给位元;2027年在制程转进及部分新厂放量带动下,Server DRAM与HBM供给位元的成长率将达27%。
汽车电子
TrendForce:2Q26全球新能源车销量年增10.4%,四类电动车合计占全球汽车销量33.2%创历史新高
TrendForce集邦咨询8月25日发布最新电动车产业研究。2026年第二季全球纯电动车(BEV)、插电混合式电动车(PHEV)和氢燃料电池车等新能源车合计销量达537万辆、年增10.4%。若计入油电混合车(HEV),上述四类电动车总计贡献第二季全球汽车销量达33.2%,比重创下历史新高。
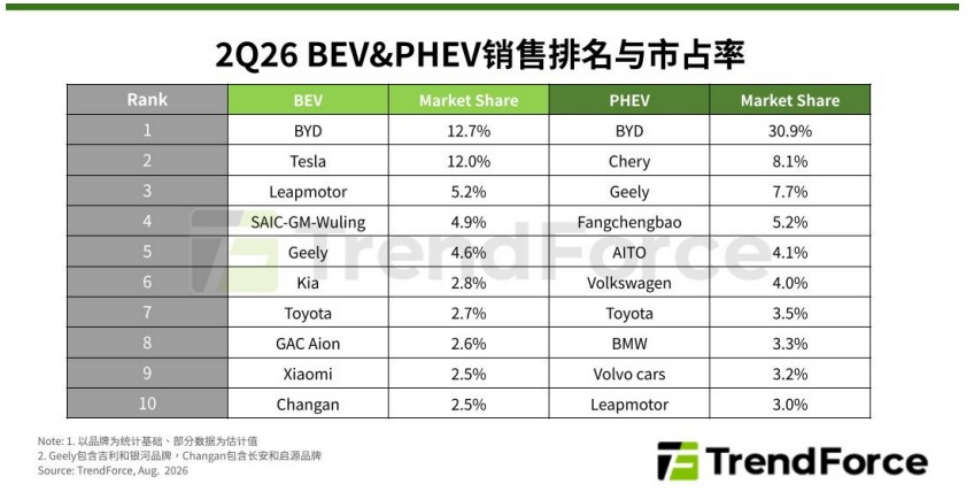
区域与品牌格局显著盘整。中国虽然仍是全球最大单一市场,但因本土需求增速放缓,其在全球新能源车销量占比已从同期的66%下滑至56%。TrendForce表示,仅依赖中国本土市场即可维持成长的品牌正加速减少,海外市场销售与出货能力已正式成为评估中系车厂核心竞争力的关键指标;以BYD为例,2026上半年出口量已占总产量的44%。品牌排名方面,BYD第二季重返BEV销售冠军,年减幅度较上一季明显收敛;Tesla退居第二,但全球销量年成长25%;Leapmotor(零跑)市占率首度跃升至全球第三;Toyota第二季销量年增高达143%。欧洲PHEV市场成中系车厂重点,第二季中系品牌(不含Volvo Cars)在西欧PHEV市占率已逼近30%。
乘联分会:8月1-23日乘用车零售95.6万辆同比-22%,新能源零售渗透率64.3%
乘联分会8月26日发布车市扫描(20260817-0823)。8月1-23日,全国乘用车市场零售95.6万辆,同比去年8月同期下降22%,较上月同期下降2%;今年以来乘用车累计零售1,112.9万辆、同比下降20%。同期全国乘用车厂商批发101.2万辆,同比去年8月同期下降20%,较上月同期增长2%;今年以来累计批发1,582.2万辆、同比下降6%。
新能源方面,8月1-23日全国乘用车新能源市场零售61.4万辆,同比去年8月同期下降12%,较上月同期下降2%;今年以来累计零售628.3万辆、同比下降12%。同期全国乘用车厂商新能源批发71.4万辆,同比去年8月同期增长5%,较上月同期增长4%;今年以来累计批发896.2万辆、同比增长7%。渗透率方面,8月1-23日全国乘用车市场新能源零售渗透率64.3%,厂商新能源批发渗透率70.5%。生产端,8月第一至三周全国纯燃料轻型车生产27万辆、同比-59%,混合动力与插混总体生产25.9万辆、同比-20%。乘联分会指出,受国际油价上行、高油价压制燃油车需求、新能源车价格平稳带来的消费观望情绪影响,车市整体处于底部蓄力修复阶段。
消费电子
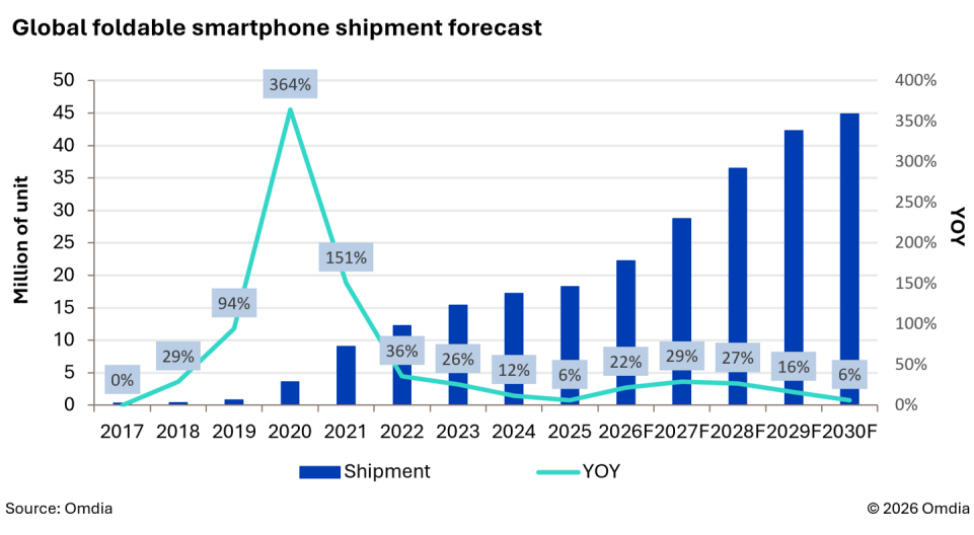
Omdia:折叠屏智能手机出货量预计到2028年翻倍,达到3,600万部
Omdia预测折叠屏智能手机市场到2028年将保持20%以上的年增长率,出货量将达到3,600万部。Omdia预计,2026年全球折叠屏智能手机出货量将超过2,200万部,同比增长率恢复至22%以上。2026年上半年,全球折叠屏智能手机出货量达510万部,其中书本式折叠屏占69%,华为和三星合计占据该细分市场75%的份额。Omdia指出,随着苹果预计在2027年推出首款折叠屏产品,整体市场将迎来新一轮增长动能。
Omdia:Q2东南亚智能手机出货1,930万部、同比-23%,创2014年以来最低
Omdia 8月27日发布最新东南亚智能手机市场研究。2026年第二季度东南亚智能手机出货量同比下降23%至1,930万部,创2014年以来最低季度出货水平。尽管出货量大幅下滑,市场规模表现相对更具韧性,市场价值达66亿美元,平均售价(ASP)同比大涨31%至342美元。
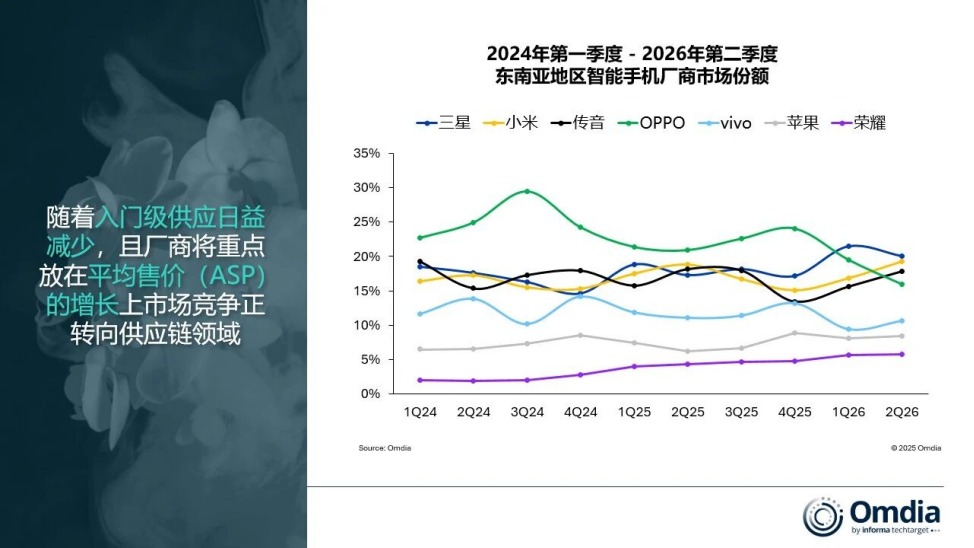
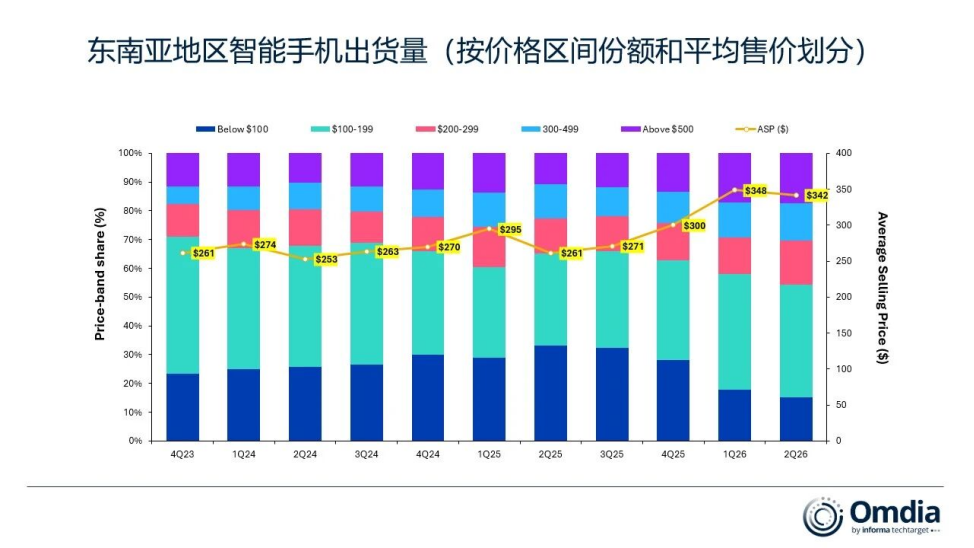
前五名中,三星以390万部、20%份额位居第一,同比-11%;小米以370万部、19%份额位居第二,同比-21%,ASP同比+43.5%为前五中第二高;传音(TRANSSION)以340万部、18%份额位居第三,同比-25%;OPPO以310万部、16%份额位居第四,同比-41%,为前五中跌幅最大;vivo以200万部、11%份额位居第五,同比-26%。Omdia指出,100美元以下入门级市场崩塌是出货下滑主因,该价格段需求被上移至100-199美元区间,后者占整体出货比重从32%提升至39%;但100美元以上区间整体仍同比-2%,显示部分需求直接退出市场而非向上迁移。Omdia预测,2026年全年东南亚智能手机出货量将同比-25%至7,530万部,面临至少七年来最严重年度收缩。
Counterpoint:iPhone 17为Q2全球最畅销机型,前十机型销量贡献率达26%创历史新高
根据Counterpoint Research最新《全球手机型号销量追踪》,苹果iPhone 17在2026年第二季度成为全球最畅销智能手机,占全球智能手机销量的6%。iPhone 17 Pro Max和iPhone 17 Pro位列第二和第三位。
苹果和三星各有5款机型进入前十榜单,合计占全球智能手机销量的26%,同比增长2个百分点。尽管整体市场下降11%,各品牌在应对全球RAM短缺之际将重点转向高端和主力机型,前十机型的销量贡献率依然保持高位,创6月季度历史新高。
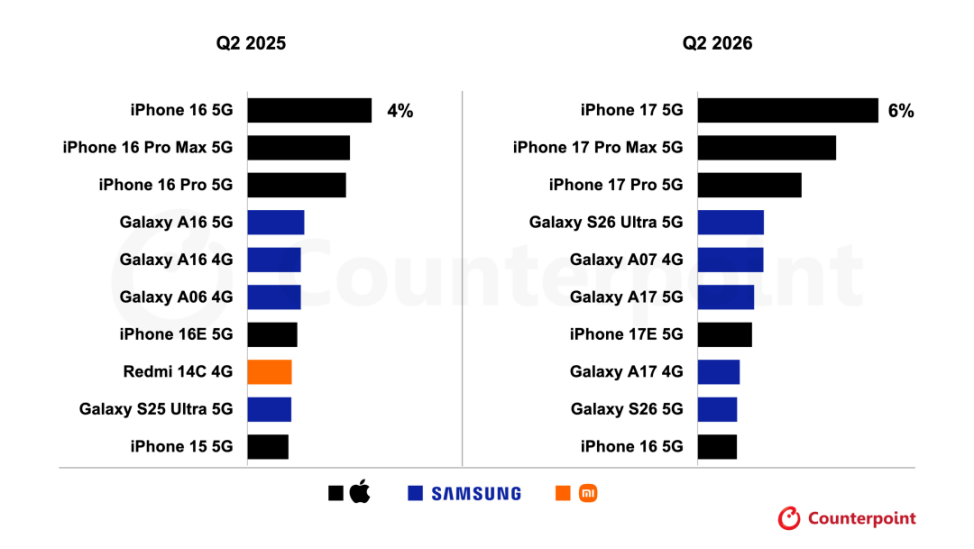
谈及苹果的表现,Counterpoint Research高级分析师Karn Chauhan表示:“尽管整体市场呈下滑态势,苹果销量仍同比增长5%。受iPhone 17系列驱动,2026年第二季度,iPhone在印度、日本和中东及非洲地区的销量均有所增长,在韩国的销量几乎翻倍。基础款iPhone 17凭借大幅升级缩小了与Pro机型的差距,依然是本季度全球最畅销智能手机。与此同时,强劲的高端市场需求推动了iPhone 17 Pro和Pro Max的销量。”
三星Galaxy S26 Ultra是最畅销的安卓智能手机,这也是超高端安卓设备首次在6月季度引领安卓手机销量。Counterpoint Research高级分析师Harshit Rastogi表示:“相比Galaxy S25系列,Galaxy S26系列上市时间较晚,促使更多销量集中在第二季度。Galaxy S26 Ultra的表现超过上一代产品,占该系列销量的一半以上。业内首创的隐私显示屏以及增强的AI功能,使其在同类产品中脱颖而出。”
三星入门级和中端Galaxy A系列智能手机凭借其价格实惠、广泛的市场覆盖以及高性价比,持续受到消费者欢迎。跻身前十的所有Galaxy A系列机型均提供6年或更长时间的软件支持。
智能家居
RUNTO:扫地机器人迭代周期缩至半年,新品包揽超六成市场销量
根据洛图科技(RUNTO)数据显示,2026年上半年,在中国扫地机器人线上市场,上市6个月以内的新品销量占比达36%;超过6个月不足12个月内的机型贡献了30%的销量,两者合计占据了66%的份额。产品替代周期已经从2024年的12个月,缩短至当前的约6个月,老款产品的生命周期被大幅压缩,快速迭代成为行业的新常态。
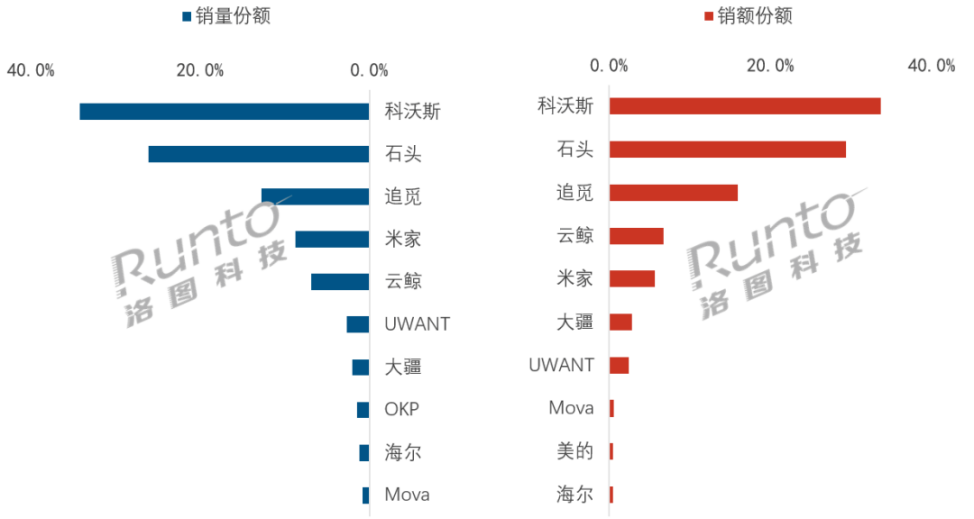

品牌格局方面,在线上全渠道平台上,销量排名前三的品牌为科沃斯、石头、追觅,三者的市占率分别为34.2%、26.1%和12.8%。
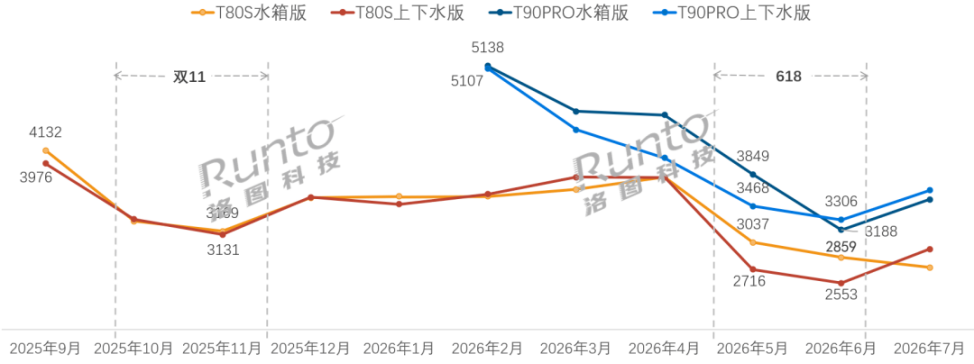
洛图科技分析了科沃斯主力产品线的切换节奏:T80S系列为2025年9月全渠道正式发售,迭代替换T80老款产品;T90Pro系列为2026年2-3月陆续全渠道正式发售,迭代替换T80S系列。在2025年双11期间,T80S水箱版+上下水版内部的销量贡献最高占比达43.4%,到2026年618期间降至11.1%-12.8%;而同年3月上市的新品T90Pro水箱版+上下水版,在618期间合计的销量贡献高达54.0%,上市三个月即成为了科沃斯当期大爆款。
石头、科沃斯、追觅、云鲸等头部品牌均在2026上半年完成了主力产品线的更新换代。本轮迭代并非简单的外观改款,而是聚焦用户的真实痛点进行了硬核能力升级:石头G30SPro铂金版重点提升越障能力与毛发防缠绕;科沃斯X12 Omni Cyclone下放100℃高温煮洗技术;追觅X60Pro搭载双外展机械臂与仿生机械足,把边角清洁覆盖率提升至99.9%。
伴随着新品登场,老品开启了大规模的降价清仓。洛图科技监测显示,被替代的旧款机型普遍呈现了30%以上幅度的降价,部分型号甚至直接退市。在本次迭代浪潮的背后, “加量不加价、旗舰技术下放” 是其中的核心逻辑。
半导体设备、晶圆代工与先进制程
Counterpoint:台积电Q2纯晶圆代工市场份额达73%,连续两季度领跑
Counterpoint Research 8月27日发布全球晶圆代工季度追踪报告。2026年第二季度全球纯晶圆代工市场同比增长29%,主要由AI芯片需求飙升所驱动。台积电以73%的市场份额连续两个季度位居榜首,相当于第二名三星(7%)的十倍之高。受益于2nm制程量产、3nm制程爬坡以及成熟制程和先进封装的供应紧张,台积电连续两个季度维持73%的市场份额。中芯国际以5%的份额位列第三。Counterpoint指出,AI相关芯片需求持续超出供应能力,先进制程产能紧张状况预计至少延续至2027年。
SMBC:硅晶圆市场迎来三年多来首次大规模涨价
硅晶圆市场迎来三年多来首次大规模涨价,部分12英寸抛光硅晶圆长协已执行双位数涨幅,8英寸产品2027年度目标涨幅达10%及以上。SMBC日兴证券资深分析师宫本刚指出,AI投资扩大带动硅晶圆需求大幅增加,“供需吃紧情况严重,大幅涨价只是时间早晚的问题”。上游硅晶圆涨价将进一步传导至晶圆代工成本端,加剧芯片制造环节的涨价压力。

 成员
- 成交数 --
- 成交额 --
- 应答率