一周数据 | 半导体行业数据速览(260901-260907)
全球市场规模与进出口数据
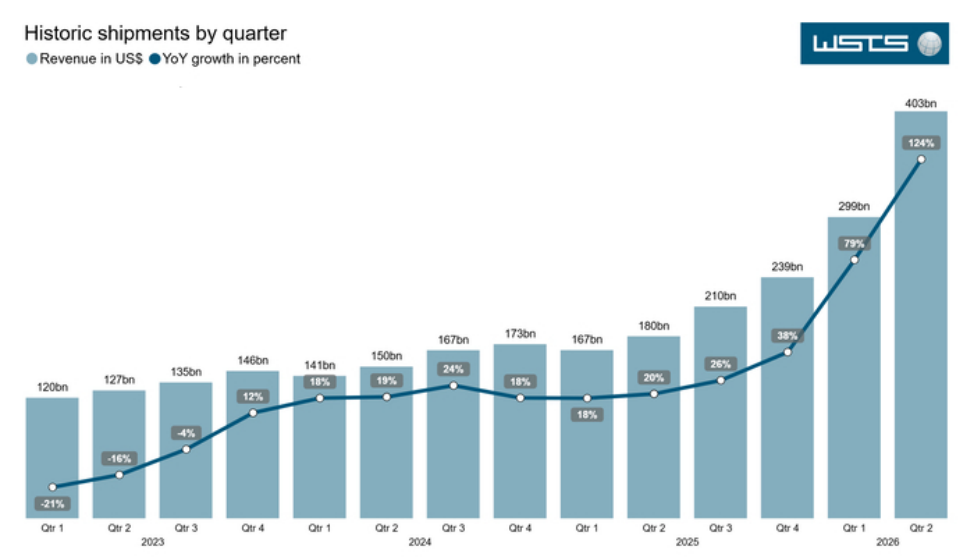
WSTS:H1全球半导体销售7,020亿美元+102%
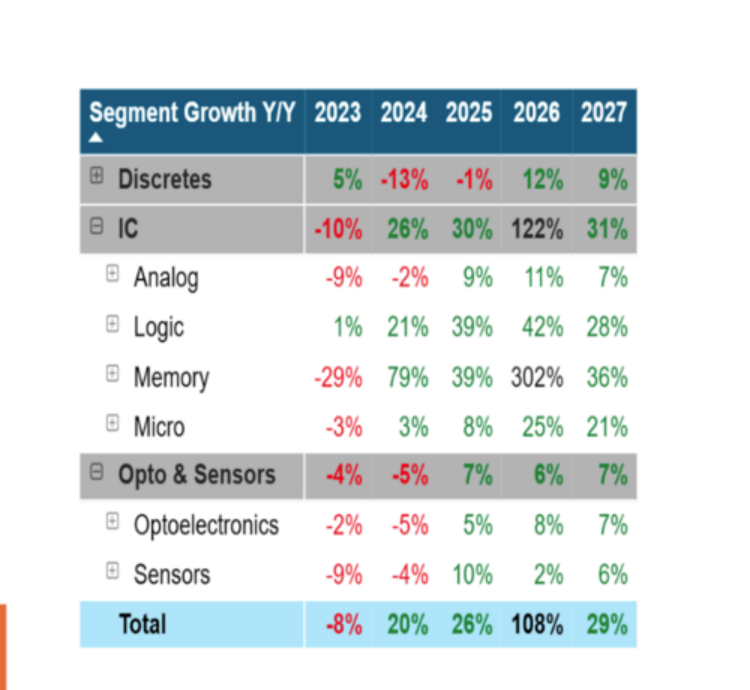
WSTS 近日发布最新全球半导体市场统计与预测。2026年上半年全球半导体销售额达7,020亿美元、同比+102%;第二季度销售额4,033亿美元、环比+35.1%;6月单月销售额1,345亿美元、同比+123.6%。WSTS将2026年全年预测上调至1.655万亿美元、同比+108%,其中存储器市场全年增速预计达+302%。2027年预测进一步上调至2.1万亿美元、同比+29%。
WSTS数据显示,5月全球半导体月销售额首次突破1,200亿美元(1,319亿美元),6月继续攀升至1,345亿美元,连续刷新历史纪录。存储器是本轮增长的核心引擎,HBM、DDR5及Enterprise SSD需求持续强劲,推动DRAM和NAND合约价在2026年累计涨幅分别达约270%和235%。
SIA:7月全球半导体销售额1,468亿美元、同比+135.1%,连续五月超1,200亿
SIA 数据显示,7月全球半导体销售额达1,468亿美元、同比+135.1%、环比+6.4%,连续第五个月超过1,200亿美元,并首次突破1,400亿美元大关。从区域看,美洲市场同比+158.2%、亚太/其他地区+142.7%、欧洲+98.5%、日本+76.3%。
SIA总裁John Neuffer表示,全球半导体市场正经历前所未有的增长周期,AI数据中心、高性能计算和先进存储是主要驱动力。SIA此前预测2026年全球半导体销售额将达1.5万亿美元以上,与WSTS最新预测基本一致。
通信
LightCounting:8月研究笔记——光通信与AI网络趋势
LightCounting近日发布一份研究笔记《September 2026: August Conferences Bring the Heat》,综述Hot Chips、OCP APAC、Sigcomm三大会议的光通信与AI网络趋势。核心观察包括:
- 交换机芯片:Broadcom Tomahawk 6(51.2Tbps)成为AI集群网络新基准,多平面拓扑(Multi-plane Topology)架构开始取代传统Clos架构以降低互连成本。
- AI网络架构:OpenAI披露Jalapeño ASIC网络设计细节,采用定制化光互连方案;Google Virgo Network延续其自研光交换路线。
- 光模块:800G/1.6T光模块需求持续强劲,但光学组件(激光器、调制器)供应瓶颈仍未缓解,部分厂商交期已延长至26周以上。
LightCounting指出,2026年AI数据中心光互连市场规模预计突破180亿美元,同比+85%;其中CPO(共封装光学)方案在超大规模集群中的渗透率预计从2025年的5%提升至2026年的15%。
消费电子
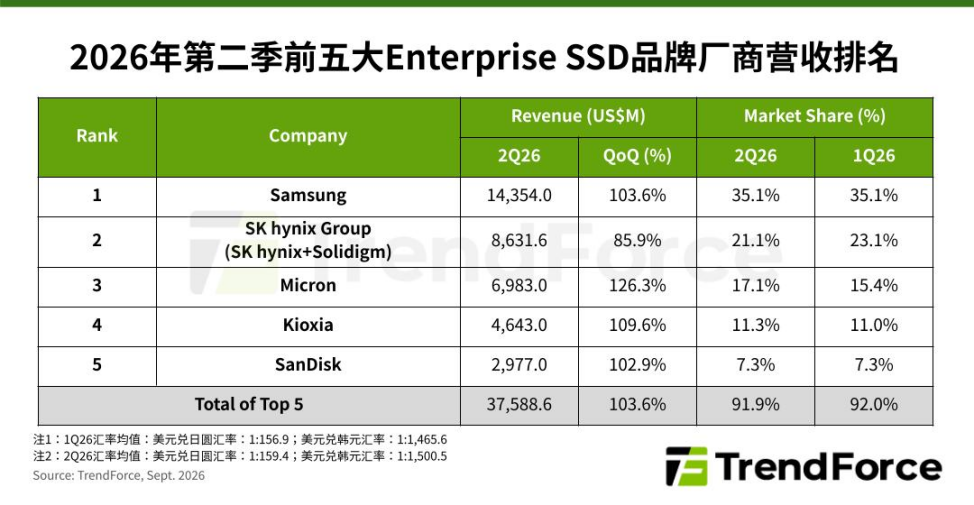
TrendForce:262Q前五大Enterprise SSD品牌营收375.9亿美元、季增103.6%
TrendForce集邦咨询最新Enterprise SSD市场研究报告显示。2026年第二季度前五大Enterprise SSD品牌合计营收达375.9亿美元、季增103.6%,实现翻倍增长。Samsung以42%市占率稳居第一,营收季增约95%;SK hynix(含Solidigm)以28%市占率位居第二,营收季增约110%;Micron以15%市占率位居第三,营收季增约125%;Kioxia和WD分列第四、第五。
TrendForce指出,Enterprise SSD营收暴增主要受三大因素驱动:一是AI数据中心对高容量SSD的采购需求持续强劲,16TB及以上产品占比已超60%;二是NAND Flash合约价在Q2累计上涨约77%,直接推升产品均价;三是CSP客户为应对后续涨价提前拉货,使Q2出货动能超预期。展望下半年,TrendForce预估Enterprise SSD价格仍将维持上涨态势,但增速可能因基期垫高而有所放缓。
TrendForce:存储器推升iPhone 18系列成本,AI与定价成为换机关键
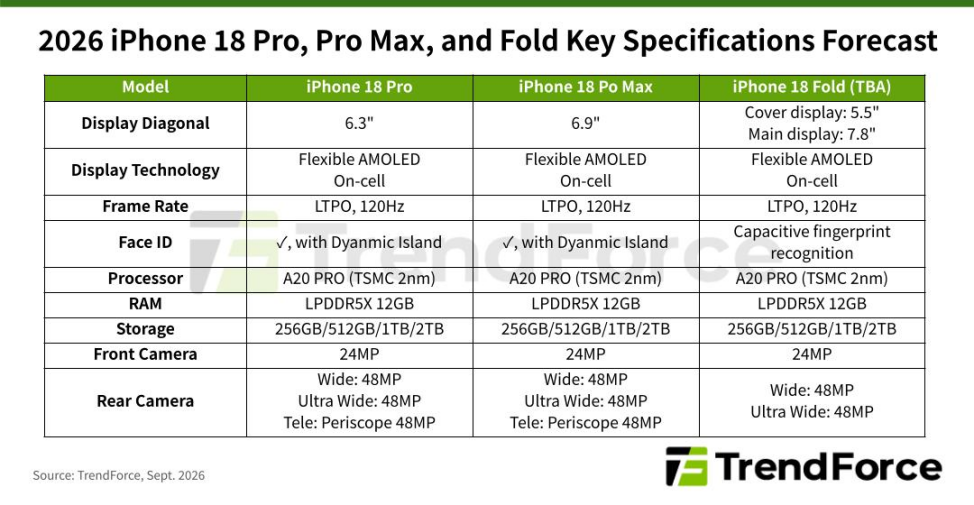
TrendForce集邦咨询9月3日发布最新智能手机产业研究。受存储器合约价持续飙升影响,iPhone 18系列存储器成本较iPhone 17系列同比+400%,成为推升整机BOM成本的最大单项。TrendForce预估,iPhone 18系列平均售价(ASP)将较上代上涨10%-20%;其中iPhone 18 Fold起售价预计达2,099-2,299美元,成为苹果史上最贵机型。
存储配置方面,iPhone 18 Pro系列预计标配256GB起步(上代为128GB),Pro Max顶配将达2TB。TrendForce指出,苹果已通过提前锁定长协、与Samsung和SK hynix建立战略库存等方式缓解存储成本压力,但存储器涨价对安卓阵营的冲击更为严峻——多数安卓厂商缺乏苹果的议价能力和库存深度,被迫通过精简SKU、推迟新品发布或转嫁成本至终端售价来应对。
Counterpoint:26Q2中国智能手机出货同比-1%,华为23%份额创六年新高居首
Counterpoint 中国智能手机市场数据显示,Q2中国智能手机出货量同比下降1%,降幅较Q1的-3%有所收窄,显示市场正逐步企稳。品牌格局发生显著变化:华为以23%市场份额跃居第一,创近六年新高,主要受Mate 80系列和Pura 80系列持续热销驱动;vivo以17%份额位居第二;OPPO以15%份额位居第三;小米和苹果分别以14%和13%份额位列第四、第五。
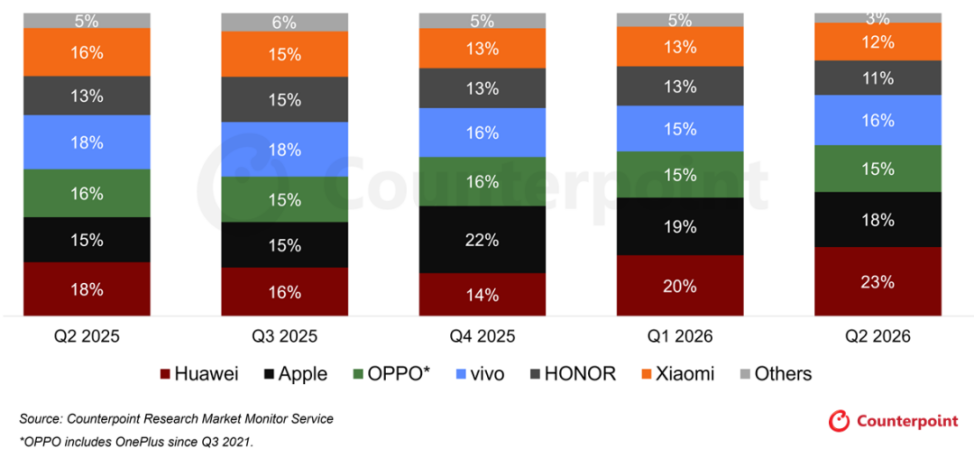
Counterpoint指出,华为回归高端市场是中国智能手机格局重塑的核心变量。2026年上半年华为在中国高端市场(600美元以上)份额已达35%,较2024年的12%大幅提升。与此同时,存储器成本上涨对中低端市场的冲击仍在持续,100-199美元价格段成为竞争最激烈的区间。
Counterpoint:存储涨价推高手机成本,2026 年全球在售智能手机价格平均上涨约 15%
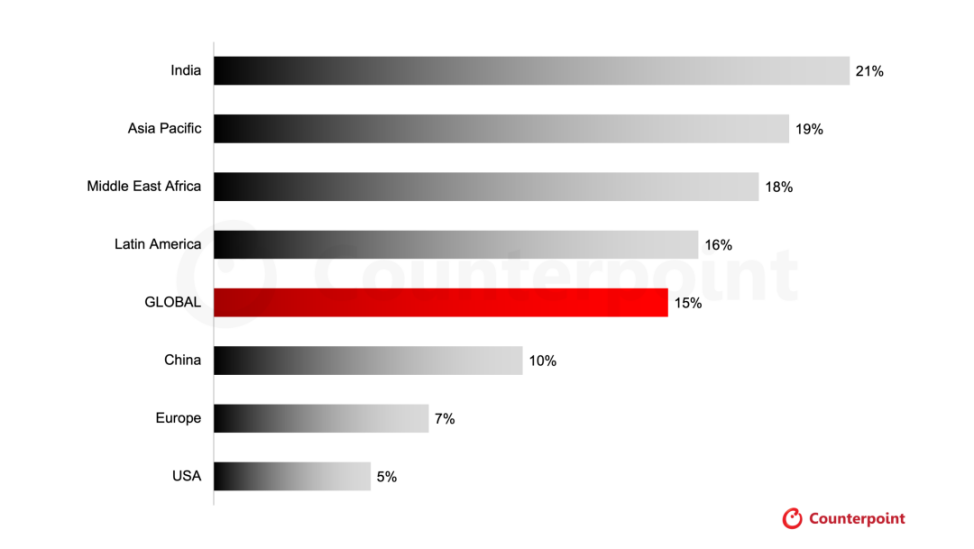
Counterpoint Research 最新数据显示,2026 年全球智能手机零售均价上涨 15%,部分机型涨幅接近一倍,受存储等零部件成本抬升影响,厂商将成本向消费者传导,新机定价普遍高于上代产品,行业整体呈现涨价态势。分区域来看,以中低端机型为主的印度、亚太、中东及非洲市场涨幅分别达 21%、19%、18%,厂商难以消化物料成本压力,拉美市场上涨 16%,促销收缩也抬升实际购机成本;高端机型占比更高的中国、欧洲、美国涨幅相对温和,分别为 10%、7%、5%,涨价多集中于新机型,套餐分摊模式也弱化了部分地区的涨价冲击。面对成本压力,手机厂商通过下调存储规格、精简摄像头配置、加码 4G 机型等方式控本,运营商与渠道则借助以旧换新、分期等手段减轻消费者负担。
Counterpoint 高级分析师 Karn Chauhan 预判,受存储供应紧张、零部件高位运行影响,未来数季度新机价格仍会走高,iPhone 18 系列也不例外,厂商或将侧重高端机型保障利润,并依靠产品规格与组合优化,缓和价格敏感市场的涨价压力。


 成员
- 成交数 --
- 成交额 --
- 应答率