
一周数据 | 半导体行业数据速览(261012-261018)

本周要点
前三季度集成电路出口同比+99.1%、电脑零附件+2.1倍、存储部件+1.3倍,9月单月进出口5.16万亿元首破5万亿、同比+27.5%
长江存储NAND出货升至全球第三,营收份额四个季度由9%升至14%,服务器相关营收2028年预计占近39%
2027年九大CSP资本开支超1.5万亿美元、同比+60%,AI服务器营收近9,200亿美元、占服务器市场约81%
9月数据存储设备价格同比+46.7%、计算机+21.8%、移动电话机+14.9%,PPI计算机通信电子制造业+5.8%
1H26中国工业自动化市场1,798.3亿元、同比+1.5%,OEM电子+14.1%、工业机器人+23.5%,伺服+20.8%、CNC+23.7%
工业芯片产能紧张推长外资工控交期、外资品牌整体提价约20%,睿工业预计OEM行业全年增速约9.4%
Q2全球电动乘用车销量580万辆、同比+16%,欧洲BEV份额升至20%,中国品牌占欧洲EV销量23%
Q2全球数据中心物理基础设施市场140亿美元、同比+27%,热管理增超40%、UPS增约20%
Q3中国智能手机出货5,790万台、同比-15.4%,华为逆势增长17.3%
2026年全球AR眼镜出货预计131万台、同比+111.1%,OLEDoS与LEDoS合计约八成
Q3磁共振设备中标621台、金额71.6亿元同比+49.5%,单台均价1,649.8万元、同比+19.5%
一、全球市场规模与进出口数据
海关总署:前三季度集成电路出口增长99.1%,电脑零附件增长2.1倍
前三季度我国货物贸易进出口39.94万亿元、同比+18.8%,其中出口23.2万亿元、+16.4%,进口16.74万亿元、+22.3%,进口增速快于出口5.9个百分点。季度增速逐季走高(一季度+15.3%、二季度+18.3%、三季度+22.3%),月度连续6个月保持两位数增长;9月单月进出口5.16万亿元、同比+27.5%,首次突破5万亿元,其中出口3.03万亿元、+29.6%,进口2.13万亿元、+24.6%。
算力链是出口结构中最突出的增量:前三季度出口集成电路增长99.1%,电脑零附件、存储部件分别增长2.1倍、1.3倍,服务器等数据处理设备增长7.2%;进口端存储部件增长1.5倍、集成电路增长56.6%,反映国内制造对上游芯片与存储的刚性需求同步放大。工业机器人、电子元件、电脑零部件、电工器材等产品进出口合计超10万亿元、增长58.9%,拉动整体进出口增长11.3个百分点,装备制造业贡献了近九成出口增量。
市场结构上,对东盟进出口6.84万亿元、+22.7%,对欧盟4.78万亿元、+8.4%,对美国3.18万亿元、+4.1%,对全球180多个国家和地区贸易实现增长,算力与半导体相关出口的增量分布在多个区域市场。
Counterpoint:长江存储NAND出货升至全球第三,服务器相关营收2028年预计占近39%
长江存储(YMTC)2026年二季度按NAND出货量升至全球第三,仅次于三星与SK海力士、超过铠侠与美光;若剥离SK海力士旗下Solidigm,出货量排名已居全球第二。其全球NAND营收份额由2025年一季度的9%升至2026年一季度的14%,四个季度提升逾五成,为主要NAND厂商中份额提升最快的一家,营收同比增速最高达478%。Counterpoint估计,其服务器相关营收2024年几乎为零,到2028年将接近总营收的39%,当前出货份额16.5%,长期目标为含DRAM在内约50万片/月产能、全球NAND份额20%。
公司层面,长江存储已于2026年8月递交上交所科创板招股书,距中芯国际之外另一存储大厂长鑫存储7月16日科创板上市约一个月(后者上市首日市值一度突破3万亿元)。技术上,其Xtacking晶圆键合架构已获三星2025年2月专利授权;2023-2025年累计研发投入142亿元、占营收5%以上,发明专利5,611件。DRAM方向,第二代16Gb LPDDR5(7,500MT/s)在Fab 2以约5,000片/月规模研发试产,采用VCT 4F2单元架构的9,600MT/s版本计划在Fab 3量产。

图:Counterpoint《全球NAND出货量份额》

图:Counterpoint《长江存储营收:Q1 2023-Q2 2026》
TrendForce:2027年九大CSP资本开支超1.5万亿美元,AI服务器营收逼近9,200亿美元
全球九大CSP(谷歌、亚马逊、Meta、微软、甲骨文、字节跳动、腾讯、阿里、百度)2026年合计资本开支预计达9,570亿美元、同比+106%,2027年将超过1.5万亿美元、同比再增60%(由此前预估的+50%上修),上修的三个动因是整机价格上涨、缺货零部件报价上行、部分供应商要求预付款以锁定供应。AI服务器出货量2026年预计+32.2%、2027年再增近36%。
市场规模上,2026年AI服务器营收约4,790亿美元,占整体服务器市场6,392亿美元的近75%;2027年整体服务器市场营收将首次突破1万亿美元(约1.13万亿美元),AI服务器营收同比增逾90%至近9,200亿美元、占比升至约81%。2027年订单将集中于NVIDIA GB300/VR200与AMD Helios等机架级方案,存储等关键零部件短缺与涨价持续推高新一代AI服务器机柜ASP。

图:TrendForce《2024-2027年全球服务器市场营收与AI服务器占比预测》
国家统计局:9月数据存储设备价格同比上涨46.7%,PPI电子制造业上涨5.8%
9月CPI同比+0.9%(核心CPI+1.0%),PPI同比+5.0%、涨幅比上月扩大1.2个百分点,环比+1.2%、为近月最大涨幅。与半导体产业链直接相关的是终端价格传导:CPI口径下,数据存储设备价格同比+46.7%、平板电脑+23.6%、计算机+21.8%、移动电话机+14.9%,四项涨幅均较上月扩大,合计拉动CPI同比约0.23个百分点;环比看,移动电话机+3.7%、计算机+2.0%、数据存储设备+1.7%、平板电脑+1.5%。
工业品侧,计算机通信和其他电子设备制造业出厂价格同比+5.8%、环比+0.4%,电气机械和器材制造业同比+6.2%、环比+0.4%——统计局明确将其归因于"人工智能、算电协同等领域加快发展带动部分行业需求增加、价格上涨"。存储涨价已沿"上游元器件—整机—零售价"链条进入居民消费价格口径,且同比涨幅逐月扩大。
二、工业自动化
中金公司:1H26工业自动化市场1,798.3亿元,OEM电子与工业机器人分别增长14.1%、23.5%
2026年上半年中国工业自动化市场规模约1,798.3亿元、同比+1.5%,呈"总量弱复苏、结构强分化":OEM市场+7.7%、项目型市场-2.1%,二者增速差持续扩大。OEM增量高度集中于先进制造:机床销售额同比+8.1%(占OEM新增额27.1%)、电池+35.0%(33.5%)、电子+14.1%、工业机器人+23.5%(分别占新增额20.1%、13.7%),四个行业合计贡献94%的OEM新增销售额;印刷设备降幅最大、-20.6%。项目型市场则被传统能化拖累,化工-7.3%、单项占项目型减少额的96.0%,电力+11.8%成为唯一有效增量。
产品端与半导体设备、电子制造产线直接相关的品类增速领先:1H26伺服销售额同比+20.8%、CNC +23.7%,小型PLC +14.5%、中大型PLC +12.3%、HMI +9.6%、低压变频器+5.2%;伺服下游增量中,电池+43.7%、工业机器人+29.0%、光伏+23.1%,三项合计占伺服新增额过半。国产替代同步推进,2Q26伺服国产份额64%、CNC 46%(同比分别+3.7、+4.9个百分点);小型PLC在电子制造行业销售额+24.6%、中大型PLC在电池制造+50.7%,对应半导体、锂电产线复杂化带来的多轴同步与系统级控制需求。
工控渠道端:工业芯片产能紧张推长外资工控交期,外资品牌整体提价约20%
渠道端对2026年中国工业自动化市场的判断是结构性复苏:与离散制造紧密相关的 OEM 市场在 AI 产业链、电子制造设备、锂电及机床工具需求带动下增长明显,出口相关需求延续较好表现;石油、化工、冶金等流程型行业仍处弱修复、资本开支相对谨慎。海得控制(摩根士丹利调研)预计,2026年全年FA市场有望增长约10%,2027年在存量产线智能化改造、设备更新与新质生产力相关投资带动下保持相近增长水平;雷赛智能援引睿工业预测,OEM行业全年增速约9.4%,下半年保持稳健增长,半导体、光通讯、高端机床、基础电子等赛道维持高景气。
与半导体产业链直接相关的是供给端约束:2025年底以来,受半导体、人工智能等新兴产业需求放量影响,工业芯片产能出现结构性紧张,部分外资品牌工控产品交付周期明显拉长、个别品类供货偏紧;叠加上游原材料价格上行,自动化主流产品普遍经历一轮提价,外资品牌整体调价幅度约20%,国产品牌多采取跟随式提价、幅度相对温和。下游客户采购决策已由"价格优先"转向"交期优先、供应保障优先"——存储与工业芯片的产能挤占正在沿"芯片—工控部件—设备"链条传导。
三、汽车电子
Counterpoint:Q2全球电动乘用车销量580万辆同比增长16%,欧洲BEV份额升至20%
2026年二季度全球电动乘用车(BEV+PHEV+EREV)销量580万辆、同比+16%;其中欧洲销量超120万辆、同比+20%,BEV同比+33%、占欧洲乘用车市场20%的份额,PHEV与EREV合计再占8%。竞争格局更趋均衡:大众、雷诺-日产、宝马为前三大汽车集团、合计占欧洲EV市场近33%;品牌层面特斯拉+65%、雷诺+153%,雷诺5跻身欧洲最畅销EV车型之列。中国品牌占欧洲EV销量的23%、同比+32%(一季度曾接近三分之一),比亚迪、奇瑞、零跑凭价格与渠道继续扩张,但关税与本地化生产要求抬升其成本。
增长动力来自CO2排放目标收紧、补贴与税收优惠、油价上行以及平价车型放量——雷诺5、菲亚特Grande Panda、大众ID. Polo、斯柯达Epiq等车型价格多在3万欧元上下,欧洲厂商正以"经典车型电动化+压低售价"缩小与中国品牌的价差。
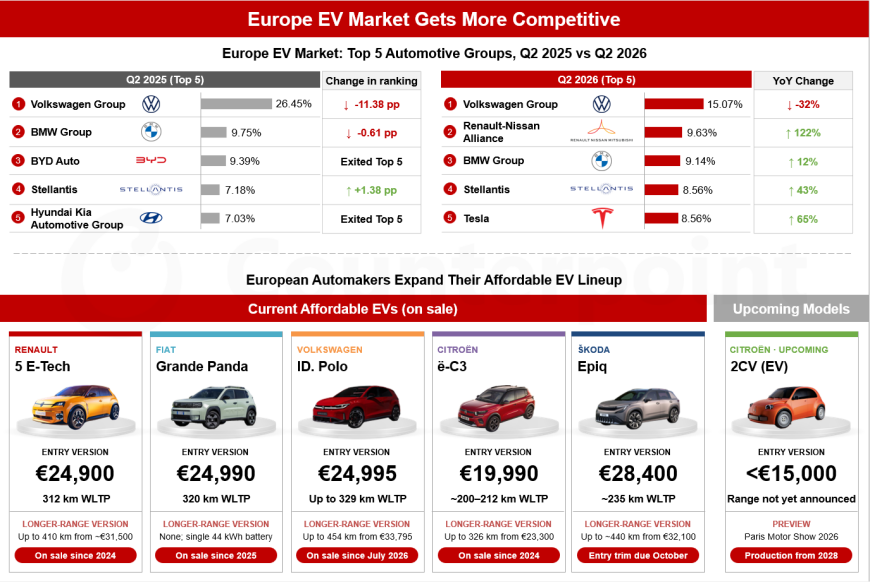
图:Counterpoint《2026Q2欧洲电动车市场竞争格局》
四、通信
Counterpoint:Cisco与NVIDIA推出USFP光模块,单通道400Gb/s、单模块12.8Tb/s
在圣何塞OCP全球峰会上,Cisco与NVIDIA联合发布超高密度小型化可插拔光模块USFP(Ultra-Dense Small Form Factor Pluggable),设计为首个支持400Gb/s每通道电信号的光模块标准,单模块可提供最高12.8Tb/s的可插拔容量,带宽密度为上一代200Gb/s每通道光模块的4倍、能效为其1.3倍。双方联合TE Connectivity与Amphenol制造配套笼体、连接器与模块,并与NVIDIA Spectrum-X网络路线图及Cisco Silicon One交换芯片(含1.6T G302)对齐。
Counterpoint将USFP与Arista主导的XPO视为AI数据中心应对散热墙与面板密度极限的两条路线:USFP面向风冷与混合冷却架构,让运营商无需改造机房水路即可提升面板密度;XPO在模块内嵌入微型冷板、单模块散热最高400W,面向单机柜功率超120kW的大型液冷GPU集群。该机构判断,随着速率演进至400G/800G每通道,两种可插拔形态最终都将面对CPO(共封装光学)的竞争。
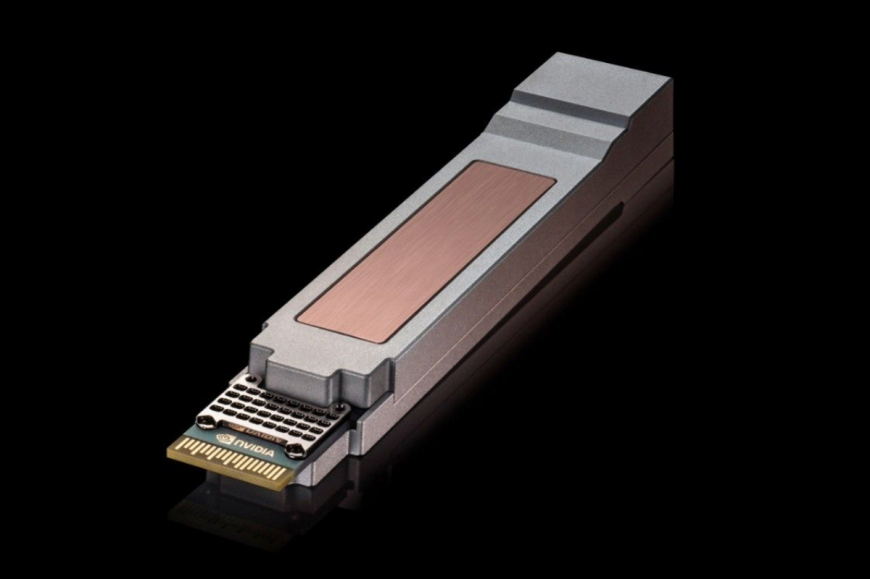
图:Counterpoint《USFP超高密度小型化可插拔光模块》
五、电力能源
Dell'Oro:Q2全球数据中心物理基础设施市场140亿美元同比增长27%,热管理增超40%
2026年二季度全球数据中心物理基础设施(DCPI,含UPS、热管理、机柜配电与母线槽、机架等)厂商营收140亿美元、同比+27%,延续20%以上的高增长区间,环比放缓源于基数而非需求转弱。热管理仍是增长最快的环节、同比增超40%并追平其收入份额纪录,其中直接液冷(DLC)与排热设备(冷机)均跑赢板块;UPS营收同比增约20%,增量集中于兆瓦级三相大功率系统,厂商向中压设计与800VDC供电架构演进;母线槽仍是AI机柜首选的架空供电方式,但供给而非需求成为瓶颈。
客户结构上,托管(Colocation)为最大客户群、超大规模居次,其他云(neocloud与AI模型开发商)增速最快、AI专用云营收同比接近翻倍;北美仍是重心,EMEA增速创2021年以来新高。Dell'Oro提示,选址与许可审批已取代需求成为AI数据中心建设最严峻的近期制约——纽约州7月实施全州数据中心暂停令、宾州8月将其移出快速审批、得州要求审计ERCOT并网排队项目。
六、光伏新能源
硅业分会:多晶硅价格弱稳,N型复投料4.30万元/吨持平,9月底库存57.2万吨
本周N型复投料(棒状硅)成交价4.30万元/吨、环比持平;N型颗粒硅成交区间4.00-4.10万元/吨、成交均价4.03万元/吨、环比持平,实际成交企业维持2-3家、成交量与上周基本持平,生产企业坚持不低于完全成本销售。
供需与库存是核心矛盾:9月国内多晶硅产量12.04万吨,同期硅片产量55.27GW、对应硅料需求9.40万吨,当月新增库存2.4万吨(含进出口);截至9月底行业库存约57.2万吨。10月产量预计降至10.5万吨左右、对应硅料需求约8.6万吨,月度供需仍处宽松格局、市场延续累库。各企业减产计划自10月起陆续实施,供给收缩效应开始显现,但价格企稳的持续性取决于减产执行力度与下游硅片价格回暖的共振。
七、消费电子
IDC:Q3全球智能手机出货2.553亿台同比下降22%,创单季最大跌幅
Q3全球智能手机出货量2.553亿台、同比-22.0%,为IDC有记录以来最大单季同比跌幅(去年同期3.273亿台)。IDC高级研究总监Nabila Popal指出,存储成本自去年同期以来上涨约350%且仍在上升,市场"尚未见底";存储环比涨幅已从前几季的50%-100%收窄至低双位数,但其他关键零部件成本同样高企。IDC预计2027年市场增长持续受限,任何复苏至少推迟到2028年。
厂商分化显著:三星5,780万台(份额22.6%、-5.8%)、苹果5,730万台(22.4%、-4.0%)凭借高端组合逆势提份额,两家合计已占45%;小米3,070万台(12.0%、-29.2%)、OPPO 2,560万台(10.0%、-34.5%)、vivo 1,910万台(7.5%、-31.5%)、其他品牌6,480万台(-32.5%)。低端机型暴露度最高的中国品牌面临"保毛利还是保份额"的两难,IDC同时提示部分厂商为明年零部件供应收紧提前拉高生产计划,若需求疲软将在2027年形成库存风险。
IDC:Q3中国智能手机出货5,790万台同比下降15.4%,华为逆势增长17.3%
Q3中国智能手机市场出货约5,790万台、同比-15.4%,降幅较上半年扩大,存储与零部件成本上涨迫使厂商提价并调整配置,消费者换机周期进一步拉长。分厂商看:华为份额21.1%、同比+17.3%,为头部厂商中唯一双位数增长;苹果17.8%(-4.3%,今年取消标准版机型致出货小幅下滑);OPPO 15.5%(-17.6%)、vivo 15.3%(-24.9%)、小米13.8%(-20.4%)、荣耀13.0%(-24.2%);其他品牌份额仅3.5%、同比-56.0%,长尾厂商加速出清。
IDC中国研究经理郭天翔认为,零部件成本激增触发"价升量跌",产品档位定价纪律与品牌拉力成为决定厂商表现的关键。IDC预计4Q26中国市场需求难以反弹,出货压力将延续至2027年大部分时间,品牌力强、提价克制头部厂商将率先收复份额。
TrendForce:2026年全球AR眼镜出货预计131万台同比增长111.1%,2027年再增近八成
TrendForce预计全球AR眼镜出货量将由2025年的62万台增至2026年的131万台、同比+111.1%,2027年再增79.5%至235万台。Meta Ray-Ban Display超预期的增长势能带动品牌与供应链加速导入,2026年Meta约占全球出货的20%,XREAL、Even Realities、Rokid与雷鸟(RayNeo)四家合计占53.2%——Meta之外的品牌已形成可观规模。XREAL与谷歌合作的Aura眼镜计划2026年底上市。
显示技术上,OLEDoS与LEDoS合计约占AR眼镜显示方案市场的80%:OLEDoS凭娱乐类机型普及保持领先,厂商正以单绿色方案切入信息显示细分;LEDoS以轻量化优势主攻信息显示机型,全彩化仍是近期技术难点,供应链转向红绿双色方案过渡。

图:TrendForce《2025-2027年全球AR眼镜出货量预测》
八、医疗电子
众成数科:Q3磁共振设备中标621台、金额71.6亿元同比增长49.5%
2026年三季度全国磁共振成像设备(MRI)招采信息505条,中标621台、采购金额71.6亿元,覆盖323家采购单位、297家中标单位。与2025年三季度相比,中标金额由47.9亿元升至71.6亿元、同比+49.5%,中标数量同比+25.1%,单台均价由1,380.4万元升至1,649.8万元、同比+19.5%(较上半年约1,315万元/台环比提升25.5%)——高端影像设备量价齐升,与设备更新政策下3.0T及以上高场强机型占比提升一致。
品牌格局上,金额前三为联影、西门子医疗、GE医疗,合计占80.78%;数量口径联影31.76%、西门子医疗24.55%、GE医疗18.92%。采购主体继续向大医院集中:三级医院占64.85%、二级医院14.52%、县级医院23.24%。
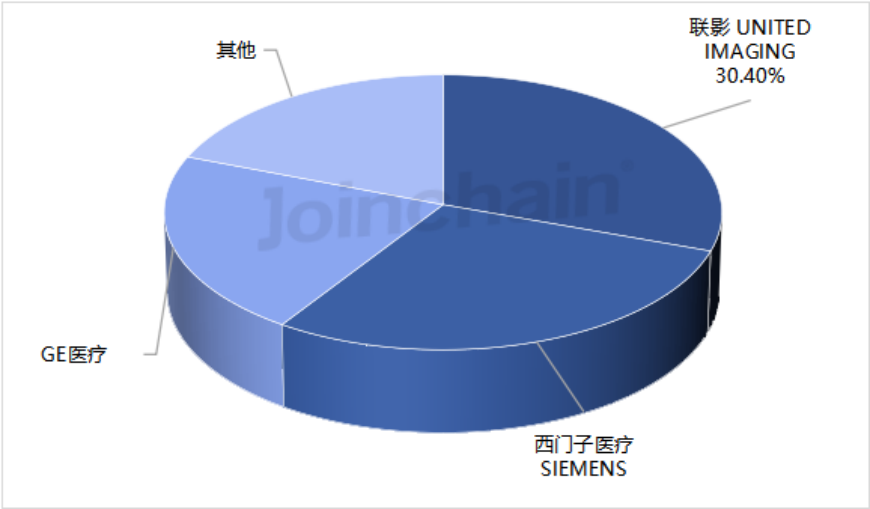
图:众成数科《2026Q3磁共振设备主要品牌市场占比(按金额)》
九、科研院校
国家统计局:2025年R&D经费39,288.2亿元同比增长8.2%,投入强度2.80%首超OECD平均
2025年我国研究与试验发展(R&D)经费投入39,288.2亿元、同比+8.2%,"十四五"期间年均增长10.0%、高于美国(8.4%)、韩国(8.9%)、德国(6.2%)与日本(5.8%);投入强度2.80%、比上年提高0.11个百分点,首次超过经合组织(OECD)国家平均水平(2.72%),总量稳居世界第二、约为德国的3.4倍。
企业R&D经费30,394.4亿元、同比+7.7%,首次突破3万亿元,占全社会R&D经费77.4%、增长贡献率73.7%;政府属研究机构4,572.3亿元(+8.1%)、高等学校3,407.3亿元(+11.1%)。基础研究经费2,834.6亿元、同比+13.3%,占R&D经费比重7.21%,高校与政府属研究机构对基础研究增长的贡献率合计88.6%。2025年国家财政科学技术支出13,184.5亿元、同比+4.4%。区域上,长三角(12,219.1亿元)、京津冀(5,368.2亿元)、广东(5,510.4亿元)三大创新高地合计占全国58.8%,北京投入强度7.10%、上海4.55%居前。
十、激光光电
TrendForce:CPO量产瓶颈由对准精度转向测试速度,2027年为测试架构融合关键年
AI数据中心高速传输需求推动CPO(共封装光学)走向量产,测试时长与成本的重要性快速上升。TrendForce指出,光对准时间已降至秒级甚至亚秒级,但单个光子集成芯片(PIC)的完整测试仍需100秒以上,量产瓶颈正由对准精度转向测试速度。CPO需电学与光学协同测量,测试链涉及激光源、光开关、光功率计、光谱分析仪等多台仪器,仪器控制、校准与测试流程复杂;各仪器占用时长不一,若每个测试站都配齐全套仪器,将造成昂贵设备闲置、推高成本,统一软件协同电光测量、配合光路切换与多工位仪器共享是光电测试集成的关键路径。
TrendForce预计2027年为CPO测试架构融合的关键年份,ATE厂商正扩张进入该市场,设备、测试接口与封测服务商迎结构性机会。其梳理的CPO测试供应链七大环节中:ATE以爱德万、泰瑞达、Chroma为代表,光电测量仪器以横河、是德、Anritsu、VIAVI为代表,光耦合对准模块以SURUGA SEIKI、PI为代表,封装与量产测试环节则以日月光、安靠、京电(JCET)、通富微电为代表。

图:TrendForce《CPO测试供应链七大环节》
(内容来源:汇总自各机构公开发布行业数据与研报观点,数据准确性以各原始来源为准。)

 成员
- 成交数 --
- 成交额 --
- 应答率